本页内容
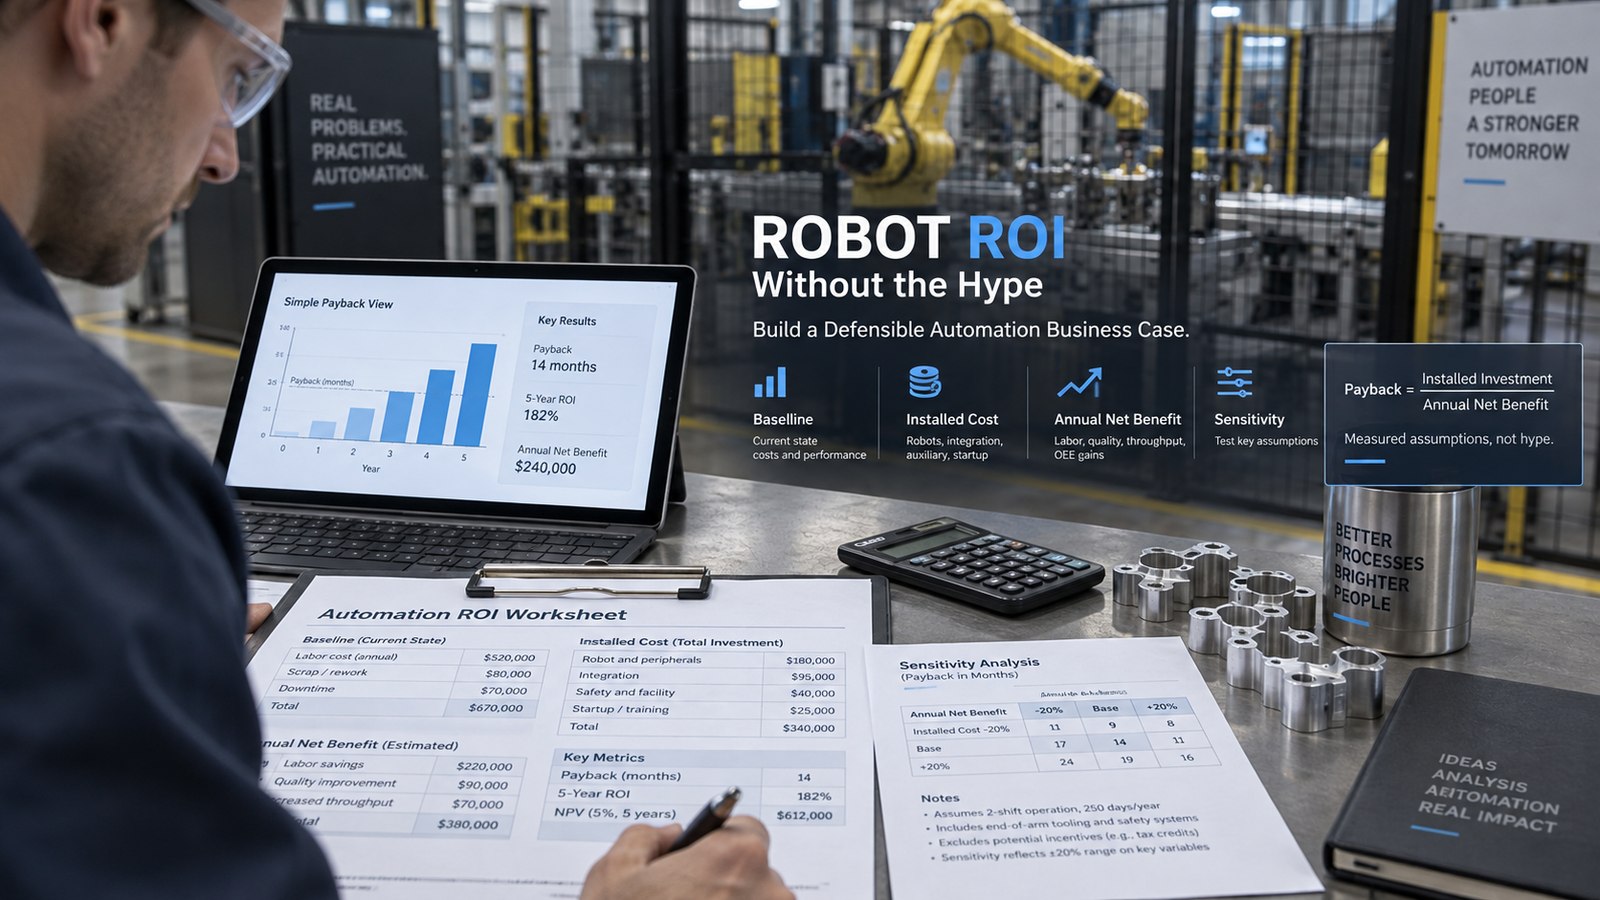
简而言之:投资回收期取决于经过核实的产能假设和现金流假设,而不是样本上的节拍,也不是关于替代人工的新闻标题。商业论证是否可靠,要看它所依据的现状基线是否可靠。
机器人的商业论证通常在两个地方出问题:要么把收益算在工厂卖不出去或工作站达不到的产量上,要么在计算投资时漏掉了让机器人真正运转起来所需的东西。算术反而是最容易的部分。本指南说明哪些输入数据需要证据支持,用特意取整的数字演示计算过程,并解释为什么只凭一个回收期数字不足以做决定。
如实描述现状基线
从工艺目前的实际情况出发:每小时合格件数、实际运行小时数、报废和返工、计划停机,以及操作工除上料之外还承担哪些工作。然后再问是什么限制了产量。如果上游设备才是瓶颈,或者需求已经得到满足,那么更快的工作站并不会带来额外收入,它的收益只体现在成本上。要把确实消失的成本和被重新安排的工作分开:调到另一个工位的操作工仍然在工资单上,只有当那项工作的价值能够说得出来时,这笔节省才是真实的。市场数字在这里帮不上忙。IFR 在 2026 年 1 月 8 日发布的新闻稿中称,全球工业机器人安装量的市场价值已达到 167 亿美元的历史新高。这说明的是市场,而不是某一个工作站的回报。
把投资算完整
安装后的总投资包括机器人和控制器,还包括工艺设备、工装、输送设备、安全防护、PLC 相关工作、系统工程、调试、运输、培训和不可预见费。经常性成本每年都要从收益中扣除:维护、工装更换、软件支持、能源和换型。对所比较的每一个方案,包括维持现状的方案,都要采用相同的时间跨度和相同的成本类别。
把算式摆出来,并标明其性质
以下仅为示意性算例:这些数字是为了演示计算而虚构的,不来自任何真实项目。安装后的总投资为 120,000 欧元,扣除经常性成本后的年净收益为 35,000 欧元,简单投资回收期为 120,000 ÷ 35,000 = 3.43 年。如果实际实现的收益为每年 20,000 欧元,回收期就变为 6 年。这两种情形都不预测任何真实工厂的结果。
简单投资回收期本身也是一个有局限的指标。NIST 面向制造业的投资分析指南把它描述为在不对任何现金流折现的情况下收回投资所需的时间,指出它不考虑回收期之后的现金流,并说明对于大额投资,应把它作为净现值的补充。
对运行模型做压力测试
单独一个数字会掩盖结果对少数几项假设的依赖程度。请分别按工作站可用率为 70%、85% 和 95%(仅为举例)、换型更慢、工装成本更高、需求低于计划,以及为工作站供料的设备仍然是瓶颈等情况重新计算。不要假定从第 1 个月起就能获得全部收益:产能爬坡、操作工培训和程序调试都会使收益推迟。如果只有在所有输入数据都取最有利的数值时这项投资才说得通,那么这本身就是应当汇报的结论。财务模型的结果为正,也不等于通过了安全测试或技术验收;它并不说明这个工作站能否建成并通过验收。
确定预算或项目范围之前的检查清单
- 基线的合格件产量、运行小时数和可销售的需求,均取自实测数据。
- 目前限制产量的约束是什么,以及工作站能否消除它。
- 安装后的总投资,包括工程、安全防护、培训和不可预见费。
- 扣除经常性成本后的年净收益,被重新安排的人工单独计价。
- 针对可用率、需求和产能爬坡的敏感性情形。
- 各项假设已形成书面记录,并与 FAT、SAT 和产能爬坡的结果进行对照。
本指南不能说明什么
本指南只是规划辅助。它不是财务、税务或会计意见,不包含任何真实安装项目的数据,其中的算例仅为示意。折旧、融资、补贴和税务处理因企业和国家而异,本文不作讨论。商业论证不能取代技术可行性研究、风险评估和验收测试,这些工作必须由具备相应资质的人员在实际系统上完成。
资料来源与进一步核实
- NIST — Douglas S. Thomas, Investment Analysis Methods: A practitioner’s guide to understanding the basic principles for investment decisions in manufacturing, NIST Advanced Manufacturing Series 200-5(投资分析方法:面向制造业投资决策的实用指南)(2017-10;访问日期 2026-10-12)。
- IFR — Top 5 Global Robotics Trends 2026,新闻稿(全球机器人五大趋势)(2026-01-08;访问日期 2026-10-12)。
下一步建议
如果您正在为某个具体的工作站准备商业论证,请带上实测的现状基线(每小时合格件数、运行小时数、报废)、可以卖出去的需求、工件和工艺,以及已经掌握的成本项目,前往机器人与自动化页面及方案查找工具。由此承接的项目通过 Eurobots/ReBots 确定范围并交付,从可行性和责任边界入手,而不是默认做交钥匙安装。这些指南背后的工程背景见 AYXWORKS 作品集。
图片来源: ayxworks — Original / rights held.


