Auf dieser Seite
Kurz gesagt: Die Amortisation folgt belastbaren Annahmen zu Kapazität und Zahlungsströmen — nicht einer Katalogtaktzeit oder einer Schlagzeile über Personalersatz. Ein Business Case ist nur so zuverlässig wie seine Ausgangsdaten.
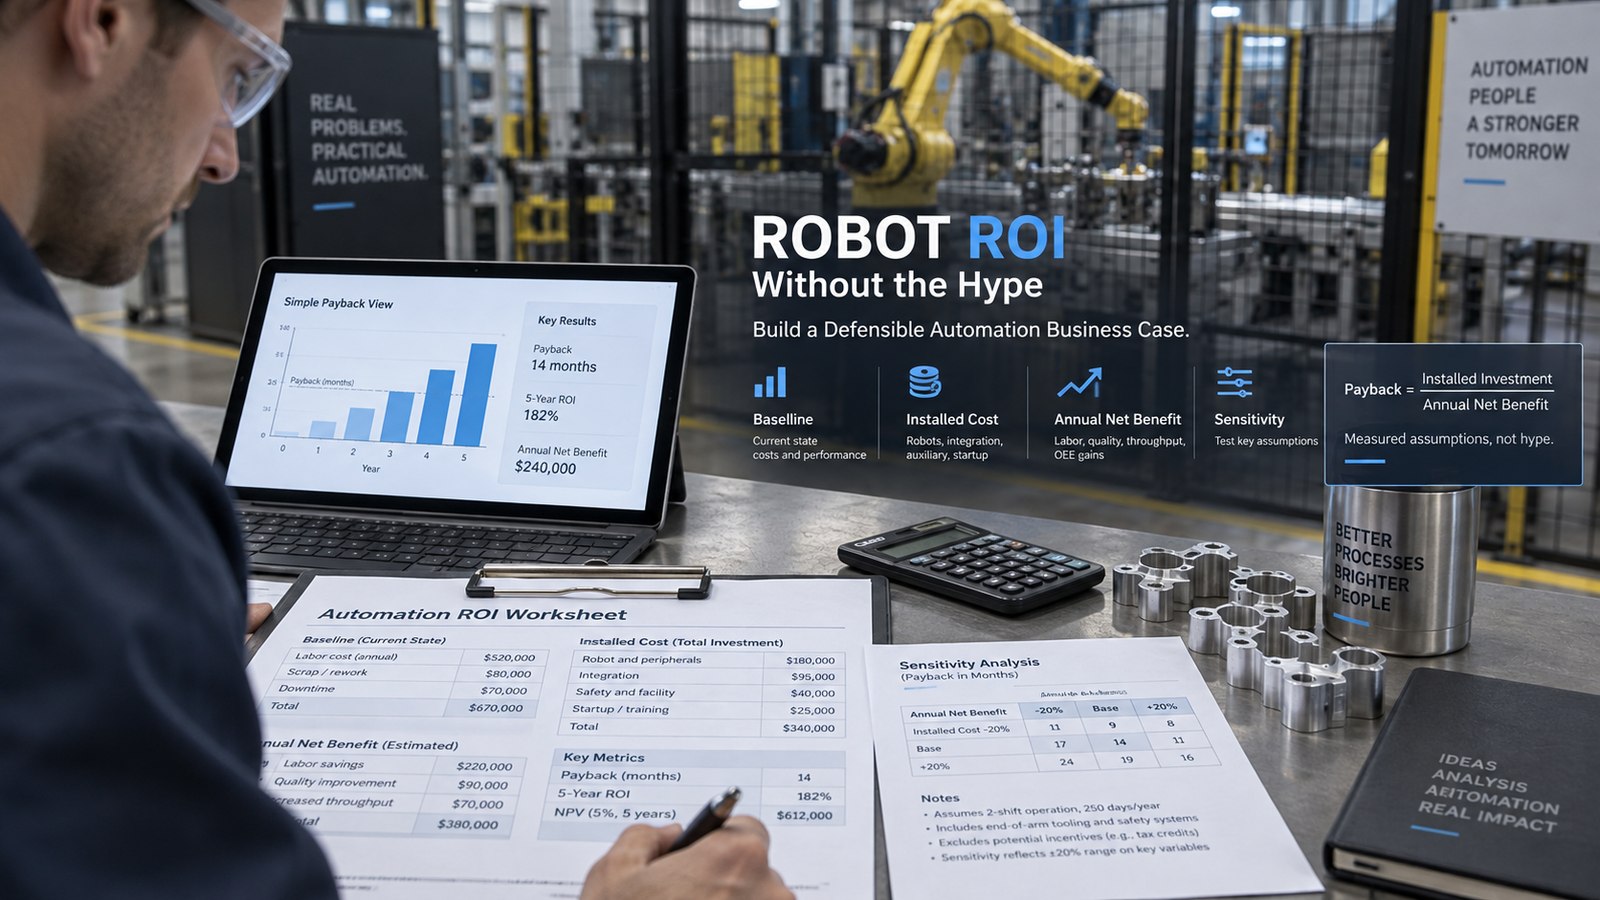
Bei der Wirtschaftlichkeitsrechnung für einen Roboter läuft meist an einer von zwei Stellen etwas schief: Entweder wird ein Nutzen für Stückzahlen angesetzt, die der Betrieb nicht verkaufen oder die Zelle nicht erreichen kann, oder bei der Investition fehlen die Komponenten, die den Roboter erst arbeitsfähig machen. Die Rechnung selbst ist der einfache Teil. Dieser Leitfaden zeigt, welche Eingaben Belege brauchen, erklärt die Berechnung mit bewusst runden Beispielzahlen und erläutert, warum eine einzelne Amortisationszahl nicht als Entscheidung genügt.
Den Ausgangszustand ehrlich beschreiben
Beginnen Sie mit dem heutigen Prozess: Gutteile pro Stunde, tatsächliche Betriebsstunden, Ausschuss und Nacharbeit, geplante Stillstände sowie die Tätigkeiten der Bedienpersonen neben dem Teileeinlegen. Fragen Sie dann, was den Ausstoß begrenzt. Ist die vorgelagerte Maschine der Engpass oder die Nachfrage bereits gedeckt, schafft eine schnellere Zelle keinen zusätzlichen Umsatz; ihr Nutzen beschränkt sich auf die Kostenseite. Trennen Sie entfallende Kosten von verlagerten Tätigkeiten. Eine an anderer Stelle eingesetzte Person bleibt auf der Gehaltsliste; der Nutzen muss daher mit dem Wert ihrer neuen Aufgabe begründet werden. Marktstatistiken helfen dabei nicht. Am 8. Januar 2026 meldete die IFR einen Rekordwert des weltweiten Marktes für Industrieroboterinstallationen von 16,7 Milliarden US-Dollar. Das beschreibt den Markt, nicht die Rendite einer einzelnen Zelle.
Die gesamte Investition erfassen
Zur betriebsbereiten Anlage gehören Roboter und Steuerung ebenso wie Prozessequipment, Werkzeuge, Fördertechnik, Schutzeinrichtungen, SPS-Arbeit, Systementwicklung, Inbetriebnahme, Transport, Schulung und eine Reserve für Unvorhergesehenes. Wiederkehrende Kosten mindern den Nutzen Jahr für Jahr: Wartung, Ersatzwerkzeuge, Softwaresupport, Energie und Umrüstungen. Vergleichen Sie sämtliche Alternativen über denselben Zeitraum und mit denselben Kostenarten — auch die Alternative, den Prozess unverändert zu lassen.
Die Rechnung offenlegen und als Beispiel kennzeichnen
Reines Rechenbeispiel: Die folgenden Zahlen sind erfunden und stammen aus keinem realen Projekt. Eine vollständig installierte Anlage für 120.000 € und ein jährlicher Nettonutzen von 35.000 € nach laufenden Kosten ergeben eine einfache Amortisationsdauer von 120.000 ÷ 35.000 = 3,43 Jahren. Werden tatsächlich nur 20.000 € pro Jahr erzielt, beträgt sie 6 Jahre. Keines dieser Szenarien sagt das Ergebnis eines realen Betriebs voraus.
Auch die einfache Amortisationsdauer ist nur eine begrenzte Kennzahl. Der NIST-Leitfaden zur Investitionsanalyse in der Fertigung beschreibt sie als Zeitraum bis zur Rückgewinnung der Investition ohne Abzinsung der Zahlungsströme. Er weist darauf hin, dass Zahlungsströme nach diesem Zeitraum unberücksichtigt bleiben und die Kennzahl bei größeren Investitionen als Ergänzung zum Kapitalwert betrachtet werden sollte.
Das Betriebsmodell einem Belastungstest unterziehen
Eine einzelne Zahl verdeckt, wie stark das Ergebnis von wenigen Annahmen abhängt. Rechnen Sie beispielsweise mit 70 %, 85 % und 95 % Anlagenverfügbarkeit, längeren Umrüstungen, höheren Werkzeugkosten, geringerer Nachfrage und einem weiterhin begrenzenden vorgelagerten Prozess. Setzen Sie den vollen Nutzen nicht schon ab Monat 1 an: Hochlauf, Bedienerschulung und Fehlerbehebung verzögern ihn. Rechnet sich die Investition nur dann, wenn jede Eingabe den günstigsten Wert annimmt, ist genau das das berichtenswerte Ergebnis. Ein positives Finanzmodell ist außerdem weder Sicherheitsprüfung noch technische Abnahme. Es zeigt nicht, ob sich die Zelle tatsächlich bauen und abnehmen lässt.
Checkliste vor Budget- oder Auftragsfreigabe
- Gutteilausstoß, Betriebsstunden und verkaufbare Nachfrage anhand gemessener Ausgangsdaten erfassen.
- Den heutigen Engpass bestimmen und prüfen, ob die Zelle ihn beseitigt.
- Die betriebsbereite Investition einschließlich Engineering, Schutzeinrichtungen, Schulung und Reserve berechnen.
- Jährlichen Nettonutzen nach laufenden Kosten ermitteln; anderweitig eingesetzte Arbeitszeit getrennt bewerten.
- Sensitivitätsszenarien für Verfügbarkeit, Nachfrage und Hochlauf erstellen.
- Annahmen dokumentieren und mit den Ergebnissen aus FAT, SAT und Hochlauf vergleichen.
Was dieser Leitfaden nicht nachweist
Dieser Leitfaden ist eine Planungshilfe, keine Finanz-, Steuer- oder Buchhaltungsberatung. Er enthält keine Daten einer realen Installation; die Berechnung dient ausschließlich der Veranschaulichung. Abschreibung, Finanzierung, Fördermittel und steuerliche Behandlung unterscheiden sich nach Unternehmen und Land und werden hier nicht behandelt. Ein Business Case ersetzt weder technische Machbarkeitsarbeit noch Risikobeurteilung oder Abnahmeprüfungen. Diese müssen qualifizierte Personen am tatsächlichen System durchführen.
Quellen und weitere Prüfung
- NIST — Douglas S. Thomas, Investment Analysis Methods: A practitioner’s guide to understanding the basic principles for investment decisions in manufacturing, NIST Advanced Manufacturing Series 200-5 (2017-10; abgerufen am 2026-10-12).
- IFR — Die fünf wichtigsten globalen Robotiktrends 2026, Pressemitteilung (2026-01-08; abgerufen am 2026-10-12).
Der nächste sinnvolle Schritt
Für den Business Case einer konkreten Zelle sollten der gemessene Ausgangszustand — Gutteile pro Stunde, Betriebsstunden und Ausschuss —, die verkaufbare Nachfrage, Teil und Prozess sowie bekannte Kostenpositionen vorliegen. Nutzen Sie diese Angaben für den Einstieg über die Seite Robotik und Automation mit Lösungsfinder. Daraus entstehende Projekte werden über Eurobots/ReBots abgegrenzt und umgesetzt. Sie beginnen mit Machbarkeit und klaren Verantwortungsgrenzen, nicht mit einer vorausgesetzten schlüsselfertigen Installation. Den technischen Hintergrund dieser Leitfäden finden Sie im AYXWORKS-Portfolio.
Bildnachweis: ayxworks — eigene Darstellung, Rechte beim Herausgeber.