Orri honetan
Labur esanda: Amortizazio-epea egiaztatutako ahalmen- eta kutxa-fluxu-hipotesien araberakoa da, ez katalogoko ziklo-denboraren edo eskulana ordezkatzeari buruzko titular baten araberakoa. Negozio-kasu bat oinarri duen abiapuntuko egoera bezain sendoa da, ez gehiago.
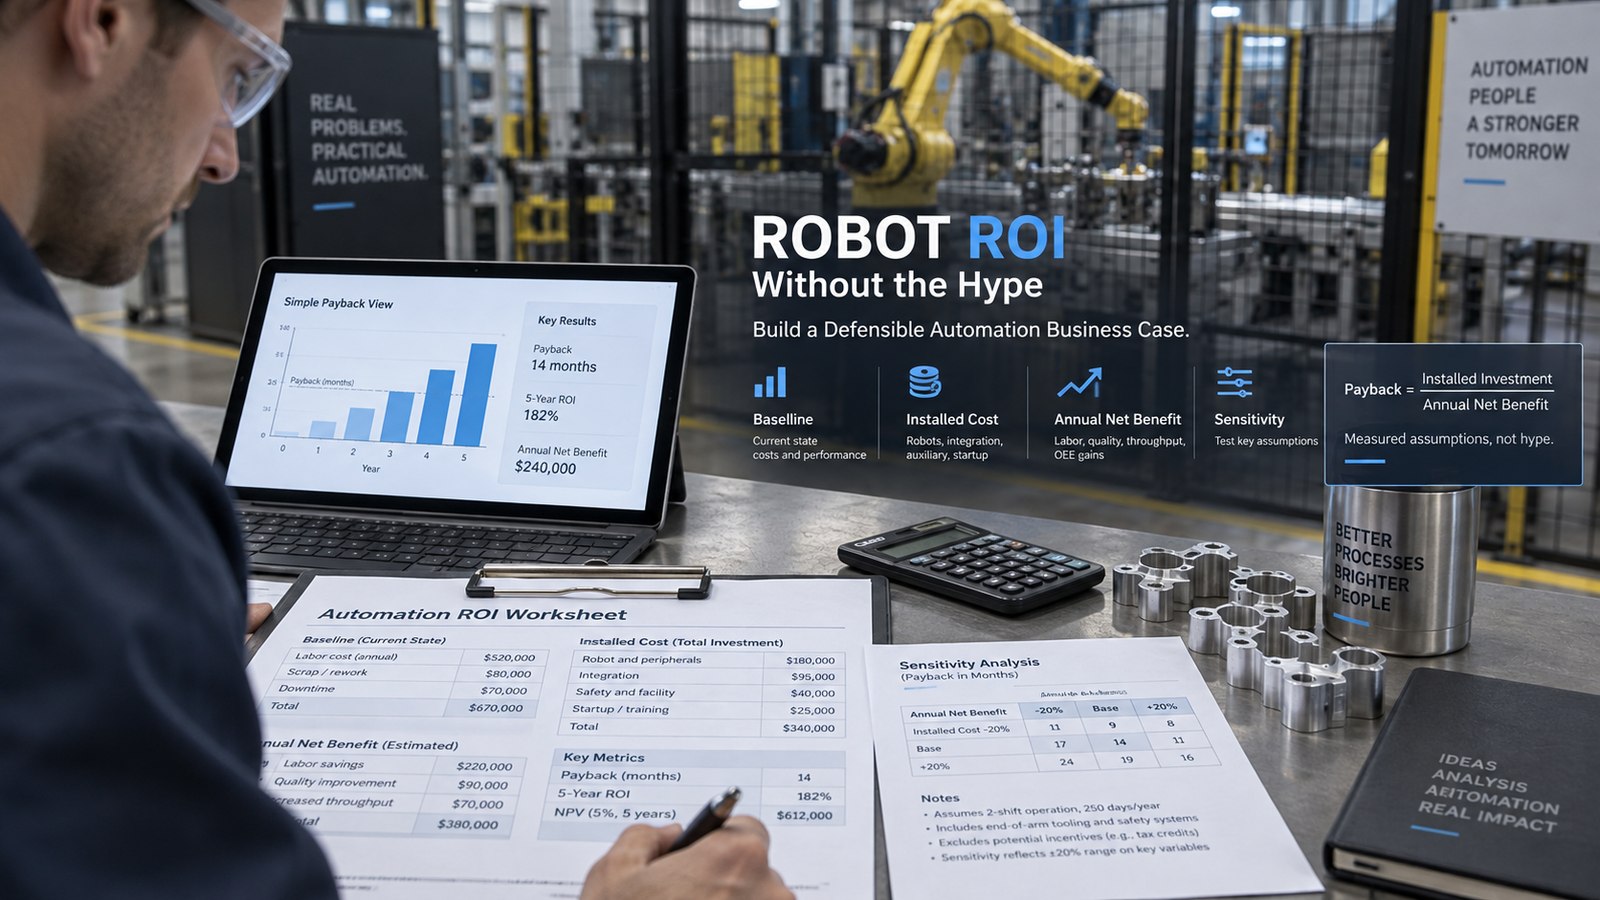
Robot baten negozio-kasuak bi lekutako batean huts egin ohi du. Edo onura lantegiak saldu ezin duen edo zelulak lortu ezin duen ekoizpenaren gainean kalkulatzen da, edo inbertsioa robotak funtziona dezan behar den guztia kontuan hartu gabe kalkulatzen da. Aritmetika da zatirik errazena. Gida honek azaltzen du zein sarrera-datuk behar duten ebidentzia, kalkulua nahita biribildutako zifrekin erakusten du, eta argitzen du zergatik ez den nahikoa amortizazio-zifra bakar bat erabakitzeko.
Deskribatu zintzoki abiapuntuko egoera
Abiatu prozesuak gaur egiten duenetik: pieza onak orduko, benetan lanean ematen dituen orduak, baztertutako piezak eta birlanketa, planifikatutako geldialdiak, eta langileek piezak kargatzeaz gain zer egiten duten. Gero, galdetu zerk mugatzen duen ekoizpena. Aurreko makina bada botila-lepoa, edo eskaria dagoeneko beteta badago, zelula azkarrago batek ez dakar diru-sarrera gehigarririk, eta haren onura kostuetara mugatzen da. Bereizi desagertzen diren kostuak eta beste zeregin batera bideratzen den lana: beste lanpostu batera pasatzen den langileak nominan jarraitzen du; beraz, aurrezkia benetakoa da soilik beste lan horrek zuk adieraz dezakezun balio bat badu. Merkatuko zifrek ez dute hemen laguntzen. 2026ko urtarrilaren 8an IFRk jakinarazi zuen robot industrialen instalazioen munduko merkatu-balioa inoizko handienera iritsi zela: 16,7 mila milioi AEBko dolar. Horrek merkatua deskribatzen du, ez zelula baten etekina.
Zenbatu inbertsio osoa
Instalatutako inbertsioa robota eta kontrolagailua dira, eta horiekin batera prozesu-ekipoak, tresneria, garraiagailuak, babesak, PLCaren lana, sistemen ingeniaritza, martxan jartzea, garraioa, prestakuntza eta ezustekoetarako partida bat. Kostu errepikariak urtero kentzen zaizkio onurari: mantentze-lanak, tresneria berritzea, softwarearen euskarria, energia eta erreferentzia-aldaketak. Erabili denbora-horizonte bera eta kostu-kategoria berak alderatzen dituzun aukera guztietarako, prozesua dagoen bezala uztearen aukera barne.
Erakutsi aritmetika eta adierazi zer den
Adibide ilustratiboa besterik ez: beheko zifrak kalkulua erakusteko asmatuak dira, eta ez datoz benetako ezein proiektutatik. Instalatutako 120.000 €-ko inbertsio osoak eta kostu errepikarien ondorengo 35.000 €-ko urteko onura garbiak amortizazio-epe sinple hau ematen dute: 120.000 ÷ 35.000 = 3,43 urte. Benetan lortutako onura urtean 20.000 € bada, amortizazio-epea 6 urtekoa da. Bi agertokietako batek ere ez du benetako ezein lantegiren emaitza aurreikusten.
Amortizazio-epe sinplea, gainera, neurri mugatua da. NISTek fabrikatzaileentzat egindako inbertsio-analisiaren gidak honela deskribatzen du: inbertsioa berreskuratzeko behar den denbora, kutxa-fluxurik deskontatu gabe; ohartarazten du ez dituela kontuan hartzen amortizazio-epearen ondorengo kutxa-fluxuak, eta dio inbertsio handietan balio eguneratu garbiaren osagarritzat hartu behar dela.
Jarri proban eredu operatiboa
Zifra bakar batek ezkutatu egiten du emaitza zenbateraino dagoen hipotesi gutxi batzuen mende. Kalkulatu berriro zelularen erabilgarritasuna, adibidez, % 70, % 85 eta % 95 izanda, erreferentzia-aldaketa motelagoekin, tresneria-kostu handiagoekin, aurreikusitakoa baino eskari txikiagoarekin, eta zelula elikatzen duen makinak botila-lepo izaten jarraituta. Ez jo onura osoa 1. hilabetetik lortuko dela: abiatze-aldiak, langileen prestakuntzak eta programen arazketak atzeratu egiten dute. Inbertsioa sarrera-datu guztiek baliorik aldekoena dutenean bakarrik justifikatzen bada, horixe da jakinarazi beharreko ondorioa. Finantza-eredu positibo bat ez da, halaber, segurtasun-proba bat, ezta onarpen tekniko bat ere; ez du ezer esaten zelula eraiki eta onartu daitekeen ala ez.
Egiaztapen-zerrenda, aurrekontua edo proiektuaren esparrua konprometitu aurretik
- Abiapuntuko pieza onen ekoizpena, funtzionamendu-orduak eta sal daitekeen eskaria, neurtutako datuetatik hartuta.
- Gaur egun ekoizpena mugatzen duen murrizketa, eta zelulak hura kentzen duen ala ez.
- Instalatutako inbertsioa, ingeniaritza, babesak, prestakuntza eta ezustekoak barne.
- Urteko onura garbia kostu errepikarien ondoren, beste zeregin batera bideratutako eskulana bereiz baloratuta.
- Sentikortasun-agertokiak erabilgarritasunerako, eskarirako eta abiatze-aldirako.
- Hipotesiak idatziz jasota, eta FAT, SAT eta abiatze-aldiko emaitzekin alderatuta.
Gida honek ezartzen ez duena
Gida hau plangintzarako laguntza bat da. Ez da finantza-, zerga- edo kontabilitate-aholkularitza, ez du benetako ezein instalazioren daturik, eta bertako kalkulu-adibidea ilustratiboa da. Amortizazio kontablea, finantzaketa, diru-laguntzak eta zerga-tratamendua aldatu egiten dira enpresaren eta herrialdearen arabera, eta ez dira hemen lantzen. Negozio-kasu batek ez ditu ordezten bideragarritasun teknikoaren azterketa, arriskuen ebaluazioa eta onarpen-probak; horiek behar bezala kualifikatutako pertsonek egin behar dituzte benetako sisteman.
Iturriak eta egiaztapen osagarria
- NIST — Douglas S. Thomas, Investment Analysis Methods: A practitioner’s guide to understanding the basic principles for investment decisions in manufacturing, NIST Advanced Manufacturing Series 200-5 (inbertsioak aztertzeko metodoak: fabrikazioko inbertsio-erabakietarako gida praktikoa) (2017-10; 2026-10-12an kontsultatua).
- IFR — Top 5 Global Robotics Trends 2026, prentsa-oharra (robotikaren munduko bost joera nagusiak) (2026-01-08; 2026-10-12an kontsultatua).
Hurrengo urrats erabilgarria
Zelula jakin baten negozio-kasua prestatzen ari bazara, eraman neurtutako abiapuntuko egoera (pieza onak orduko, funtzionamendu-orduak, baztertutako piezak), sal dezakezun eskaria, pieza eta prozesua, eta dagoeneko ezagutzen dituzun kostu-partidak Robotika eta Automatizazioa orrira eta bertako irtenbide-bilatzailera. Hortik abiatuta onartzen diren proiektuak Eurobots/ReBots-en bidez definitzen eta entregatzen dira, eta bideragarritasunetik eta erantzukizunen banaketatik hasten dira, ez giltza eskura instalazio bat jakintzat emanda. Gida hauen atzean dagoen ingeniaritza-ibilbidea AYXWORKSen portfolioan dago.
Irudiaren kreditua: ayxworks — Original / rights held.


