En esta página
En breve: El plazo de amortización depende de hipótesis verificadas de capacidad y de flujo de caja, no del tiempo de ciclo de catálogo ni de un titular sobre la sustitución de mano de obra. Un caso de negocio solo es tan sólido como la situación de partida en la que se apoya.
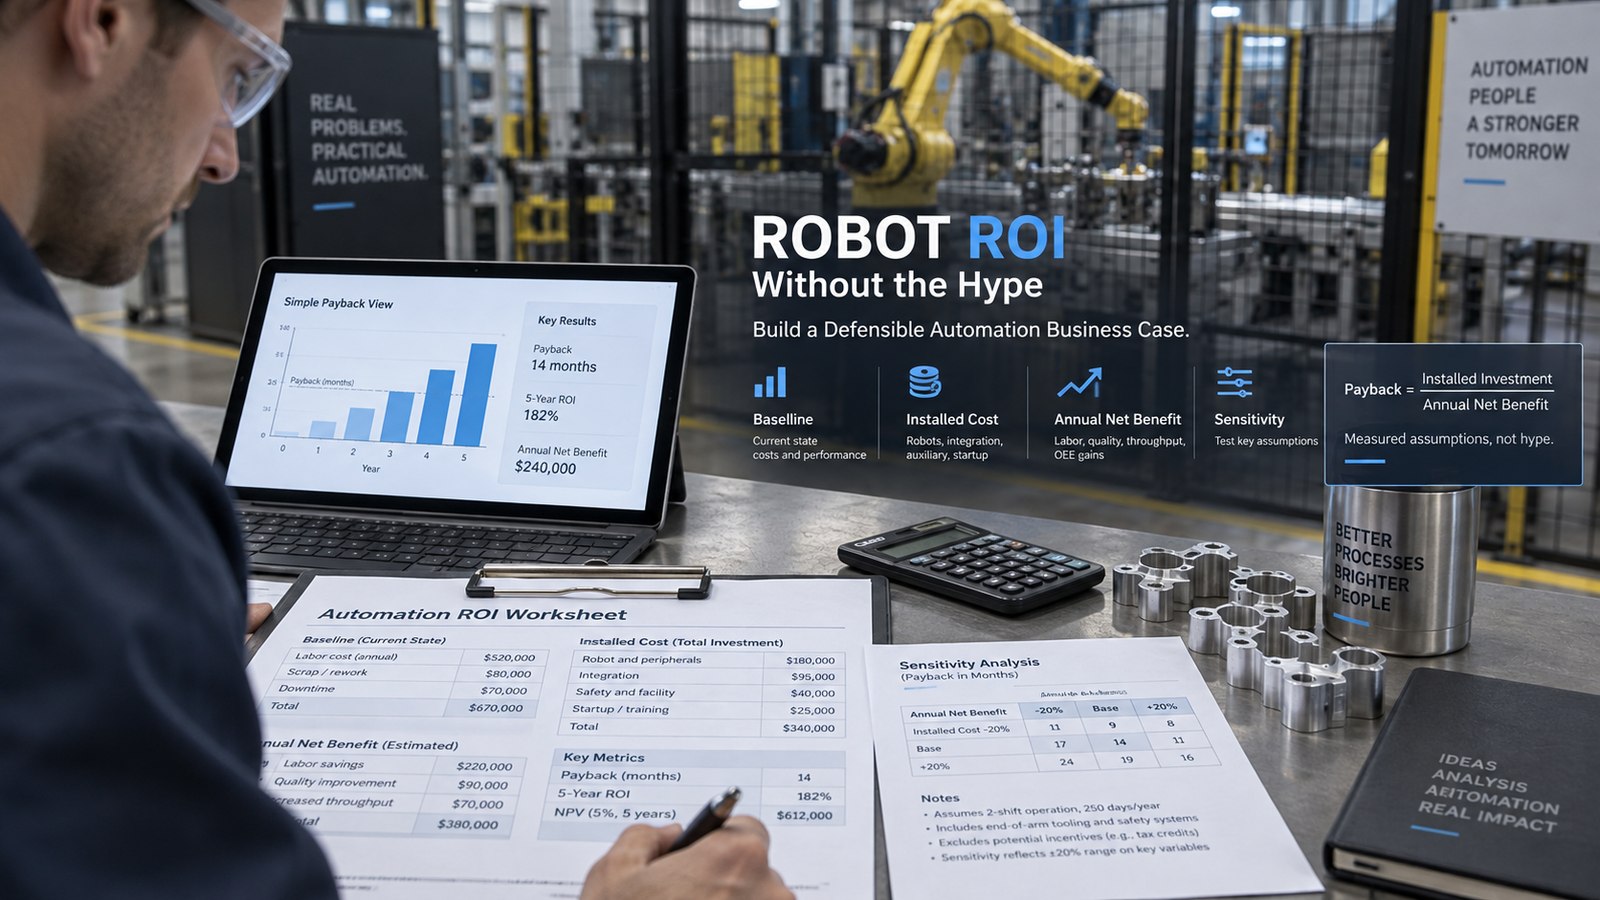
El caso de negocio de un robot suele fallar en uno de dos puntos. O bien el beneficio se calcula sobre una producción que la planta no puede vender o que la célula no puede alcanzar, o bien la inversión se calcula sin todo aquello que hace que el robot funcione. La aritmética es la parte fácil. Esta guía indica qué datos de entrada necesitan evidencia, muestra el cálculo con cifras deliberadamente redondas y explica por qué una única cifra de amortización no basta para decidir.
Describa con honestidad la situación de partida
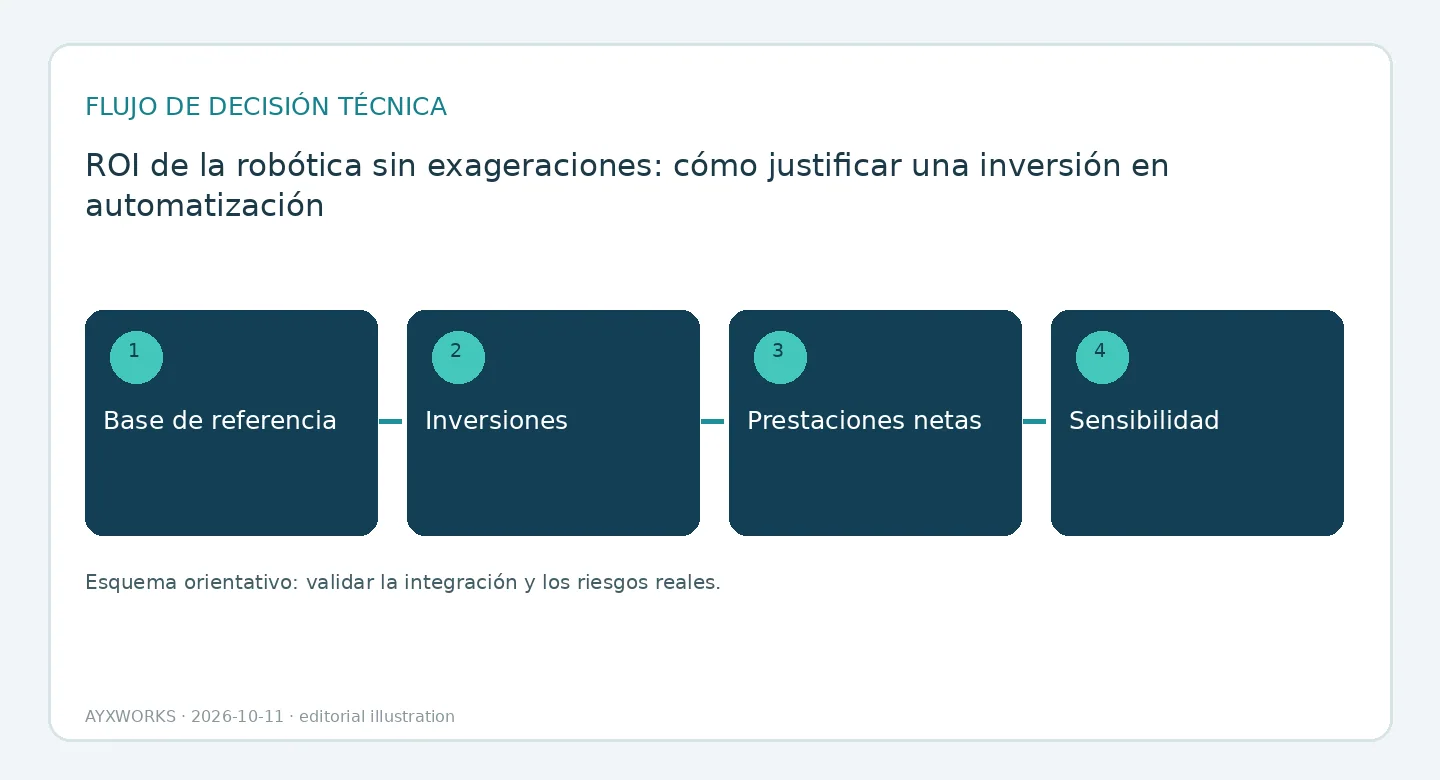
Parta de lo que el proceso hace hoy: piezas buenas por hora, las horas que funciona de verdad, el rechazo y el reproceso, las paradas planificadas y lo que hacen los operarios además de cargar piezas. Después pregúntese qué limita la producción. Si la máquina situada aguas arriba es el cuello de botella, o si la demanda ya está cubierta, una célula más rápida no aporta ingresos adicionales y su beneficio se limita a los costes. Separe los costes que desaparecen del trabajo que se reasigna: un operario que pasa a otro puesto sigue en nómina, de modo que el ahorro solo es real si ese otro trabajo tiene un valor que usted pueda indicar. Las cifras de mercado no ayudan en este punto. El 8 de enero de 2026 la IFR comunicó que el valor de mercado mundial de las instalaciones de robots industriales había alcanzado un máximo histórico de 16,7 mil millones de dólares estadounidenses. Eso describe el mercado, no el retorno de una célula.
Cuente la inversión completa
La inversión instalada es el robot y el controlador más los equipos de proceso, el utillaje, los transportadores, las protecciones, el trabajo de PLC, la ingeniería de sistemas, la puesta en marcha, el transporte, la formación y una partida para imprevistos. Los costes recurrentes se restan del beneficio todos los años: mantenimiento, reposición de utillaje, soporte de software, energía y cambios de referencia. Use el mismo horizonte temporal y las mismas categorías de coste para todas las alternativas que compare, incluida la de dejar el proceso como está.
Muestre la aritmética y etiquétela
Ejemplo únicamente ilustrativo: las cifras siguientes son inventadas para mostrar el cálculo y no proceden de ningún proyecto real. Una inversión total instalada de 120.000 € y un beneficio neto anual de 35.000 € después de los costes recurrentes dan un plazo de amortización simple de 120.000 ÷ 35.000 = 3,43 años. Si el beneficio realmente obtenido es de 20.000 € al año, el plazo de amortización pasa a ser de 6 años. Ninguno de los dos escenarios predice el resultado de una fábrica real.
El plazo de amortización simple es, además, una medida limitada. La guía del NIST sobre análisis de inversiones para fabricantes lo describe como el tiempo necesario para recuperar la inversión sin descontar ningún flujo de caja, señala que no tiene en cuenta los flujos de caja posteriores al plazo de amortización y afirma que, en inversiones grandes, debe tratarse como un complemento del valor actual neto.
Someta a prueba el modelo operativo
Una sola cifra oculta hasta qué punto el resultado depende de unas pocas hipótesis. Recalcúlelo con una disponibilidad de la célula de, por ejemplo, el 70 %, el 85 % y el 95 %, con cambios de referencia más lentos, con costes de utillaje más altos, con una demanda inferior a la prevista y con la máquina que alimenta la célula actuando todavía como cuello de botella. No dé por hecho el beneficio completo desde el mes 1: la rampa de arranque, la formación de los operarios y la depuración lo retrasan. Si la inversión solo se justifica cuando todos los datos de entrada toman su valor más favorable, esa es la conclusión que hay que comunicar. Un modelo financiero positivo tampoco es una prueba de seguridad ni de aceptación técnica; no dice nada sobre si la célula puede construirse y aceptarse.
Lista de comprobación antes de comprometer presupuesto o alcance del proyecto
- Producción de piezas buenas, horas de funcionamiento y demanda vendible de partida, tomadas de datos medidos.
- La restricción que limita hoy la producción, y si la célula la elimina.
- Inversión instalada, incluidas la ingeniería, las protecciones, la formación y los imprevistos.
- Beneficio neto anual después de los costes recurrentes, con la mano de obra reasignada valorada aparte.
- Escenarios de sensibilidad para la disponibilidad, la demanda y la rampa de arranque.
- Hipótesis puestas por escrito y comparadas con los resultados de las FAT, las SAT y la rampa de arranque.
Lo que esta guía no establece
Esta guía es una ayuda para la planificación. No es asesoramiento financiero, fiscal ni contable, no contiene datos de ninguna instalación real y su ejemplo de cálculo es ilustrativo. La amortización contable, la financiación, las subvenciones y el tratamiento fiscal varían según la empresa y el país, y no se tratan aquí. Un caso de negocio no sustituye al estudio de viabilidad técnica, a la evaluación de riesgos ni a las pruebas de aceptación, que deben realizar sobre el sistema real personas con la cualificación adecuada.
Fuentes y verificación adicional
- NIST — Douglas S. Thomas, Investment Analysis Methods: A practitioner’s guide to understanding the basic principles for investment decisions in manufacturing, NIST Advanced Manufacturing Series 200-5 (métodos de análisis de inversiones: guía práctica para decisiones de inversión en fabricación) (2017-10; consultado el 2026-10-12).
- IFR — Top 5 Global Robotics Trends 2026, nota de prensa (las cinco principales tendencias mundiales de la robótica) (2026-01-08; consultado el 2026-10-12).
Siguiente paso útil
Si está preparando el caso de negocio de una célula concreta, lleve la situación de partida medida (piezas buenas por hora, horas de funcionamiento, rechazo), la demanda que puede vender, la pieza y el proceso, y las partidas de coste que ya conoce a la página de Robótica y Automatización y su buscador de soluciones. Los proyectos que se aceptan a partir de ahí se definen y se entregan a través de Eurobots/ReBots, y empiezan por la viabilidad y el reparto de responsabilidades, no por una instalación llave en mano dada por supuesta. La trayectoria de ingeniería que hay detrás de estas guías está en el portafolio de AYXWORKS.
Crédito de la imagen: ayxworks — Original / rights held.


